En resumen
- Desde el 1 de enero de 2025, toda empresa establecida en Alemania debe poder recibir facturas electrónicas de otras empresas nacionales, y para cumplir basta con un buzón de correo electrónico normal.
- Desde el 1 de enero de 2027 debe emitir facturas electrónicas si su volumen de negocios total de 2026 superó los 800.000 €; desde el 1 de enero de 2028 deben hacerlo todas las empresas nacionales, salvo unas pocas excepciones permanentes.
- Una factura electrónica son datos estructurados conformes a la norma EN 16931, como XRechnung o ZUGFeRD 2.0.1 o posterior (no los perfiles MINIMUM ni BASIC-WL); un PDF sin más es ahora una «sonstige Rechnung».
- En una factura híbrida prevalece jurídicamente el XML, así que la deducción del IVA soportado depende de los datos estructurados, no de la imagen.
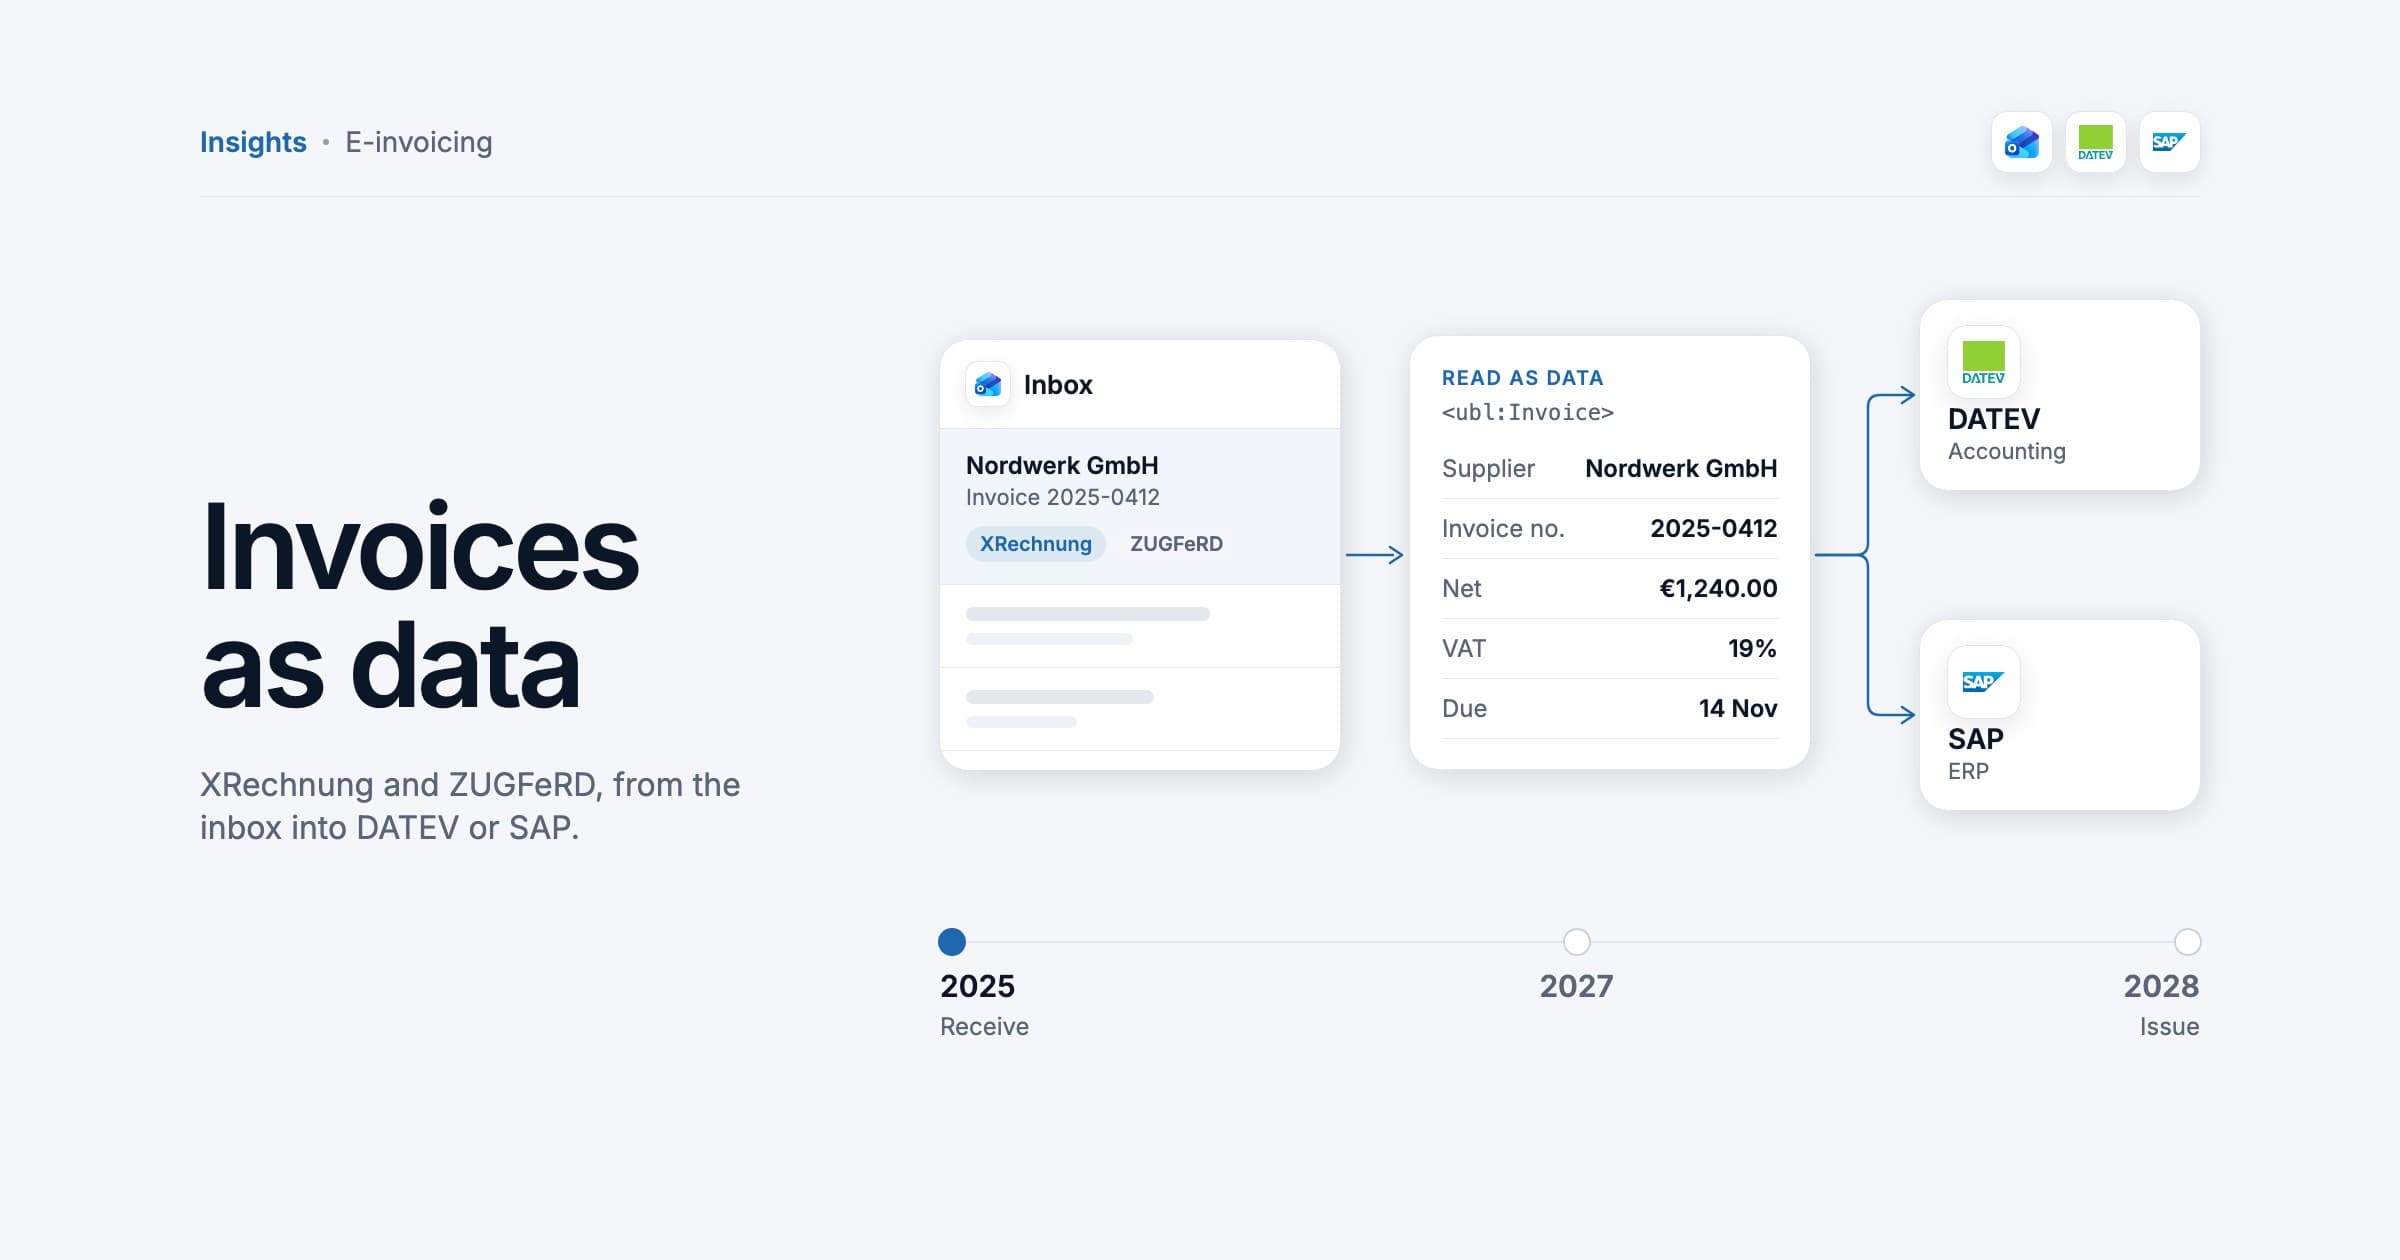
- La verdadera oportunidad está en la recepción: las facturas estructuradas hacen realista validar, cotejar y contabilizar con muy poca introducción manual de datos.
Información general, no asesoramiento jurídico ni fiscal. Las leyes y los plazos cambian: compruebe las fuentes y consulte a su abogado o asesor fiscal antes de actuar.
La factura electrónica en Alemania ya es ley para las ventas entre empresas. Desde el 1 de enero de 2025, toda empresa establecida en Alemania debe poder recibir una factura electrónica: un archivo estructurado conforme a la norma europea EN 16931, como XRechnung o ZUGFeRD. La emisión llega en dos pasos. Desde el 1 de enero de 2027 es obligatoria para las empresas cuyo volumen de negocios total del año anterior superó los 800.000 €, y desde el 1 de enero de 2028 para todas las demás. Hasta entonces, las facturas en papel y en PDF siguen permitidas según las normas transitorias. Quedan excluidas las facturas de hasta 250 €, los billetes, los Kleinunternehmer y las ventas a consumidores.
Las normas proceden de la Wachstumschancengesetz de 27 de marzo de 2024, que reescribió el § 14 UStG para las entregas posteriores al 31 de diciembre de 2024 y fijó los periodos transitorios en el § 27, apartado 38, UStG. La interpretación de la administración tributaria figura en dos circulares del BMF, de 15 de octubre de 2024 y de 15 de octubre de 2025; la segunda añadió normas sobre errores de formato, rectificaciones y archivo. A continuación, lo que significan para los equipos financieros a octubre de 2026.
Quién debe recibir facturas electrónicas desde el 1 de enero de 2025
Toda empresa establecida en Alemania: sociedades de capital y de personas, autónomos, arrendadores, médicos, asociaciones que actúan como empresarios y Kleinunternehmer. No hay periodo transitorio ni excepción para la recepción. Establecida significa con domicilio social, sede de dirección o un establecimiento permanente que interviene en la entrega en Alemania.
El listón es bajo: el BMF afirma que basta con un buzón de correo electrónico normal. Peppol no es obligatorio: la ley no prescribe ningún canal, así que sirven el correo electrónico, una API, la descarga desde un portal de proveedores o un servidor compartido. Lo que no puede hacer es negarse. Una empresa que no puede aceptar una factura electrónica no tiene derecho a exigir una versión en papel o en PDF, y el proveedor ha cumplido su obligación si puede demostrar que intentó entregarla, por ejemplo con un registro de envío.
Recibir un archivo no es lo mismo que poder leerlo. Una XRechnung es XML puro sin PDF dentro, así que quienes aprueban necesitan un visor. El gratuito de e-rechnung.elster.de sirve para alguna factura suelta, no para todo un libro de compras.
Cuándo debe emitir facturas electrónicas: 2025, 2027 y 2028
La emisión se escalona según el § 27, apartado 38, UStG. El criterio es el volumen de negocios total (Gesamtumsatz) de la empresa emisora en el año natural anterior, y cada medida transitoria cubre las entregas realizadas en un año determinado y las facturas emitidas antes de que termine ese año.
| Periodo | Quién debe emitir facturas electrónicas | Qué más sigue permitido |
|---|---|---|
| Del 1 de enero de 2025 al 31 de diciembre de 2026 | Nadie todavía, pero toda empresa debe poder recibirlas | Papel; PDF u otro formato electrónico si el destinatario lo acepta |
| Del 1 de enero de 2027 al 31 de diciembre de 2027 | Empresas con un volumen de negocios total superior a 800.000 € en 2026 | Empresas con 800.000 € o menos: papel, o PDF si el destinatario lo acepta. Todas: EDI no conforme a la EN 16931, si el destinatario lo acepta |
| Desde el 1 de enero de 2028 | Todas las empresas en las entregas B2B nacionales | Solo las excepciones permanentes, como las facturas de hasta 250 € y los Kleinunternehmer |
| Desde el 1 de julio de 2030 (UE) | Notificación digital ViDA para las entregas B2B intracomunitarias | Se ha anunciado un sistema nacional alemán de notificación, pero todavía no hay proyecto de ley |
Un ejemplo hipotético: un mayorista con 3,2 millones de euros de volumen de negocios en 2026 debe emitir facturas electrónicas por cada entrega B2B nacional realizada a partir del 1 de enero de 2027. Un estudio de diseño con 640.000 € en 2026 puede seguir enviando papel, o PDF cuando el cliente lo acepte, hasta el 31 de diciembre de 2027, aunque los grandes clientes pueden pedirle que cambie antes por motivos comerciales. Ambos deben poder recibir facturas electrónicas desde enero de 2025.
Ninguna de estas fechas se ha movido desde 2024: las preguntas frecuentes del BMF, revisadas por última vez en marzo de 2026, las confirman. Más adelante, la Directiva (UE) 2025/516 del Consejo (ViDA) introduce la notificación digital de las entregas B2B intracomunitarias a partir del 1 de julio de 2030. El BMF afirma que seguirá un sistema alemán de notificación, pero no se ha publicado ningún proyecto de ley.
Qué cuenta como factura electrónica: EN 16931, XRechnung, ZUGFeRD y PDF
La ley solo conoce ya dos tipos de factura. Una factura electrónica se emite, transmite y recibe en un formato estructurado que permite su tratamiento electrónico. Todo lo demás es una «sonstige Rechnung»:
Eine sonstige Rechnung ist eine Rechnung, die in einem anderen elektronischen Format oder auf Papier übermittelt wird.
Una factura electrónica debe seguir la EN 16931, la norma europea para el modelo de datos de una factura, o un formato EDI acordado entre las partes que permita extraer de forma correcta y completa todos los datos relevantes para el IVA. La EN 16931 puede expresarse en dos sintaxis XML, UBL y UN/CEFACT CII. En la práctica, los equipos financieros alemanes se encuentran con cuatro tipos de documento:
| Formato | Qué es | Situación según el § 14 UStG |
|---|---|---|
| XRechnung | XML puro (UBL o CII), mantenido por KoSIT, sin capa legible para personas | Factura electrónica. También es el estándar para facturas a organismos públicos alemanes |
| ZUGFeRD 2.0.1 o posterior | Híbrido: un PDF/A-3 con el XML incrustado, publicado por FeRD | Factura electrónica en todos los perfiles salvo MINIMUM y BASIC-WL |
| EDI, como EDIFACT | Formato estructurado acordado entre dos partes | Factura electrónica si todos los datos de IVA pueden extraerse correctamente; si no, solo se permite con consentimiento hasta finales de 2027 |
| PDF sin más, escaneo, imagen o texto de correo | No estructurado | Sonstige Rechnung: solo se permite según las normas transitorias o una excepción |
Dos normas del BMF importan más que el debate sobre formatos. En primer lugar, en una factura híbrida prevalece el XML. Antes de 2025 prevalecía la imagen; ahora, si el PDF y el XML difieren, cuentan los datos estructurados, y el IVA soportado solo puede deducirse a partir de la parte estructurada. Aprobar una factura mirando el PDF mientras se contabiliza a partir del XML ya no es un proceso seguro.
En segundo lugar, todos los datos obligatorios de IVA deben estar en la parte estructurada. Una referencia a un anexo no cuenta, y un enlace a un archivo externo nunca basta. Los detalles complementarios, como el desglose de un parte de horas, pueden viajar como anexo dentro de la factura electrónica. Para las facturas de obra, el BMF acepta actualmente las partidas con sus totales en el XML y el presupuesto detallado de mediciones en un documento adjunto, siempre que el XML se refiera claramente a él.
Excepciones: importes pequeños, billetes, Kleinunternehmer y más
La obligación solo se aplica cuando la normativa del IVA exige una factura entre dos empresas establecidas en Alemania. Incluso entonces, una sonstige Rechnung sigue permitida de forma permanente para:
- Facturas de importe reducido con un total bruto de hasta 250 € (§ 33 UStDV). El criterio es el total de la factura, no las líneas individuales.
- Billetes de transporte de viajeros que tienen consideración de factura (§ 34 UStDV).
- Facturas de Kleinunternehmer según el § 19 UStG (§ 34a UStDV). Un Kleinunternehmer que pase al régimen general del IVA debe emitir facturas electrónicas desde esa fecha, y todo Kleinunternehmer debe seguir pudiendo recibirlas.
- Entregas a personas jurídicas no empresarias, como muchas asociaciones y organismos públicos que actúan en ejercicio de potestades públicas, y a consumidores particulares.
- La mayoría de las entregas exentas según el § 4 Nr. 8 a 29 UStG, como los servicios financieros y el alquiler de viviendas, en las que de entrada no se exige factura. Si una factura mezcla conceptos exentos y sujetos, las normas de la factura electrónica se aplican a todo el documento.
- Entregas transfronterizas, en las que el proveedor o el cliente no está establecido en Alemania. Una empresa extranjera registrada a efectos del IVA alemán sin establecimiento permanente aquí no tiene que emitir facturas electrónicas.
Hay cosas que se suelen dar por exentas y no lo están. Las compras al contado no tienen una norma especial: una comida de negocios o un tique de un almacén de materiales de más de 250 € necesita una factura electrónica cuando termine el periodo transitorio, y el BMF sugiere emitir un recibo en el momento y rectificarlo después con una factura electrónica enviada por correo. La autofacturación (Gutschriften) y las entregas con inversión del sujeto pasivo según el § 13b UStG también están incluidas. Las facturas a las administraciones públicas siguen un régimen aparte, la E-Rechnungsverordnung, con su propio umbral (1.000 € a nivel federal).
Errores, IVA soportado y archivo
La circular del BMF de octubre de 2025 introdujo distinciones que deben estar en todo flujo de aprobación:
- Errores de formato: el archivo incumple la sintaxis, o un formato EDI acordado no permite la extracción completa. El documento no es entonces una factura electrónica, sino una sonstige Rechnung, que solo sirve mientras se aplique una norma transitoria o una excepción.
- Errores de reglas de negocio: el XML es válido pero no supera las comprobaciones lógicas del formato, por ejemplo por falta de un campo obligatorio o por un importe de IVA que no coincide con el tipo. Si afecta a un dato obligatorio de IVA según los §§ 14 y 14a UStG, la factura no es correcta. Los errores en otros campos, como la falta del BT-10, son irrelevantes a efectos del IVA.
- Errores de contenido sin error de validación, como un tipo de IVA incorrecto, siguen haciendo que la factura no sea correcta. La validación apoya su obligación de revisar una factura; no la sustituye.
La consecuencia se vuelve seria cuando terminan los periodos transitorios. Cuando la factura electrónica es obligatoria, una factura en PDF o en papel no es una factura correcta y, en principio, no da derecho a deducir el IVA soportado (apartado 15.2a, punto 1, UStAE en su versión modificada). El destinatario puede subsanarlo con una factura electrónica rectificada que se refiera específicamente a la original, y el UStAE permite acreditar por otros medios los requisitos de la deducción.
Puede confiar en el resultado de una herramienta de validación adecuada para el formato y las reglas de negocio si actúa con la diligencia comercial ordinaria, y el BMF recomienda conservar el informe de validación. En cuanto al archivo, el § 14b UStG le obliga a conservar cada factura recibida y emitida durante ocho años, y en una factura electrónica al menos la parte estructurada debe guardarse sin alteraciones en su forma original. Una copia impresa no basta. Además se aplican los GoBD, los principios contables del BMF modificados por última vez el 14 de julio de 2025.
Qué significa para los usuarios de DATEV y SAP
DATEV. La mayoría de las pymes alemanas y sus asesores fiscales trabajan con DATEV. Su E-Rechnungsplattform ofrece un buzón de facturas electrónicas que recibe a través de la red TRAFFIQX y de Peppol, muestra los datos de XRechnung y ZUGFeRD y archiva las facturas en Belege online (DATEV Unternehmen online). La cuestión más difícil suele ser quién hace qué: acuerde si las facturas se validan y codifican internamente o en la asesoría fiscal, quién coteja el XML con el pedido y qué sistema guarda la copia de archivo.
SAP. En SAP S/4HANA y SAP ERP, la obligación alemana se gestiona con SAP Document and Reporting Compliance (DRC), que genera las facturas electrónicas emitidas a partir de los documentos de facturación y las envía por correo o por Peppol. En la recepción, SAP documenta un proceso para las facturas electrónicas recibidas por correo: se validan en el eDocument Cockpit y se pasan a una solución de automatización de entrada; también es posible recibirlas por Peppol. La disponibilidad depende de la edición, la versión y las SAP Notes, así que confírmelo con su equipo de SAP.
Sea cual sea el sistema, los puntos de fallo habituales son los datos maestros y no el software: NIF-IVA que faltan, ninguna dirección acordada para recibir facturas, referencias de pedido que los proveedores no pueden rellenar y clientes que esperan un valor concreto en el BT-10.
Convertir la obligación en un proyecto de automatización
El verdadero valor de la obligación está en la recepción. Cada factura electrónica llega como datos legibles por máquina: proveedor, NIF-IVA, líneas, referencia del pedido, importes y datos bancarios, sin conjeturas de OCR. El BMF cita precisamente esto como finalidad de la reforma: los datos de las facturas ya no tienen que volver a teclearse. Un proceso sólido tiene seis etapas:
- Entrada. Una sola dirección o un solo punto de acceso para todas las facturas de proveedores. Separe facturas electrónicas, PDF y papel desde el primer día, porque siguen vías jurídicas y de tratamiento distintas hasta 2028.
- Validación. Pase cada archivo por un validador EN 16931 (KoSIT publica uno de código abierto) y guarde el informe. Devuelva automáticamente al proveedor los errores de formato con un motivo claro.
- Visualización a partir del XML. Muestre a quienes aprueban una vista generada a partir de los datos estructurados, nunca el PDF incrustado, porque lo que cuenta es el XML.
- Cotejo. Coteje la cabecera y las líneas con los pedidos de compra y las entradas de mercancía, o con contratos y patrones recurrentes en el gasto sin pedido. Los datos de línea estructurados hacen manejables las tolerancias y las entregas parciales.
- Codificación y contabilización. Derive la cuenta contable, el centro de coste y el código de impuesto a partir del proveedor, el pedido y el historial, y contabilice en DATEV o SAP a través de sus interfaces. Las excepciones van a una persona; todo lo demás fluye.
- Archivo y registro de auditoría. Guarde juntos durante ocho años el XML original, el informe de validación y el registro de aprobación.
Un ejemplo hipotético muestra la escala. Una empresa que recibe 800 facturas de proveedores al mes y dedica, por ejemplo, seis minutos a teclear, revisar y codificar cada una dedica 80 horas al mes a introducir datos. Si la mayoría llega como factura electrónica en 2028 y dos tercios se contabilizan sin intervención manual, el esfuerzo se reduce a las verdaderas excepciones. Sus cifras serán otras, así que mida sus minutos actuales por factura antes de fijar un objetivo.
La IA tiene un papel más limitado de lo que sugieren los proveedores. Los datos estructurados eliminan la necesidad de leer facturas; los modelos de lenguaje ayudan con la cola larga, como codificar facturas sin pedido a partir de descripciones en texto libre o tratar los PDF que siguen siendo legales hasta 2028. Mantenga las decisiones relevantes para el IVA basadas en reglas y auditables.
Lista de preparación para la factura electrónica
Antes del 1 de enero de 2027
- Confirme un canal operativo para recibir facturas electrónicas e indique a sus proveedores qué dirección o punto de acceso utilizar.
- Compruebe el volumen de negocios total de 2026 frente al umbral de 800.000 € y decida si emite facturas electrónicas desde enero de 2027 o desde enero de 2028.
- Haga que su ERP, su herramienta de facturación o su configuración de DATEV generen XRechnung o ZUGFeRD en un perfil válido, y pruebe los archivos con sus mayores clientes.
- Valide los archivos recibidos y emitidos con un validador EN 16931 y conserve los informes.
- Cambie las aprobaciones para que las personas revisen una visualización del XML, no el PDF del proveedor.
- Actualice los datos maestros de proveedores y clientes: NIF-IVA, direcciones de facturación, referencias de pedido y valores del BT-10.
- Enumere los tipos de factura con normas especiales: importes reducidos, billetes, proveedores Kleinunternehmer, obras, facturas de anticipo y finales, autofacturación y EDI.
- Acuerde con su asesor fiscal cómo se gestionan los errores de formato, las rectificaciones y las comprobaciones del IVA soportado.
- Archive el XML original durante ocho años conforme a los GoBD, junto con el registro de aprobación.
- Documente el consentimiento para las facturas en PDF que todavía envíe o acepte durante el periodo transitorio, por ejemplo en sus condiciones generales.
- Mida los minutos que dedica hoy a cada factura recibida, para poder valorar el caso de la automatización.
Cómo podemos ayudarle
Bespoke IT construye procesos de entrada, validación y cotejo de facturas que funcionan sobre DATEV y SAP en lugar de sustituirlos, de modo que las facturas electrónicas estructuradas se comprueban, cotejan y contabilizan mientras las personas se ocupan de las excepciones. Si quiere analizar su proceso actual y ver qué puede automatizarse antes de enero de 2027, empiece por nuestra página de automatización de procesos. Para la parte fiscal, cuente con su asesor fiscal: este artículo explica las normas, pero no puede valorar su caso concreto.
¿Tiene una pregunta sobre su propio caso?
Pregunte a nuestro asistente de IA. Responde en segundos y una persona de nuestro equipo hace el seguimiento.

Bespoke One Coworker. Asistente de IA. Respuestas en segundos, presupuesto en tres minutos.